Czy w Arabii Saudyjskiej można spokojnie płacić kartą, czy lepiej zabrać większą kwotę w gotówce? Najbezpieczniejszy model to połączenie obu metod: karta jako podstawowy sposób płatności, niewielki zapas riali saudyjskich jako zabezpieczenie oraz druga karta przechowywana osobno. W Rijadzie, Dżuddzie, Medynie, Mekce i innych dużych ośrodkach płatności bezgotówkowe są powszechne w hotelach, galeriach handlowych, supermarketach, sieciowych restauracjach i wielu taksówkach. Gotówka nadal przydaje się jednak w mniejszych punktach, na bazarach, przy lokalnych usługach i wszędzie tam, gdzie terminal chwilowo nie działa. [1]
Podstawową walutą jest rial saudyjski, oznaczany jako SAR, SR albo symbolem ر.س. Przed wyjazdem dobrze przygotować kartę Visa lub Mastercard, sprawdzić opłaty banku, skonfigurować płatności telefonem i wiedzieć, gdzie wypłacić lokalną walutę. Płatność smartfonem może bez problemu przejść w hotelu lub centrum handlowym, ale sprzedawca na tradycyjnym suku może oczekiwać gotówki albo lokalnego przelewu, którego zagraniczny turysta nie wykona.
1. Zacznij od lokalnej waluty: czym jest SAR i jak czytać ceny
Rial saudyjski bez przeliczania każdej kwoty w głowie
Oficjalną walutą Arabii Saudyjskiej jest rial saudyjski, najczęściej zapisywany skrótem SAR. W praktyce na paragonach, menu, stronach internetowych i terminalach można spotkać także oznaczenia SR, S.R. lub arabski symbol ر.س. Wszystkie odnoszą się do tej samej waluty. Nie należy mylić riala saudyjskiego z rialem omańskim, katarskim rialem ani innymi walutami używającymi podobnych nazw. [2]
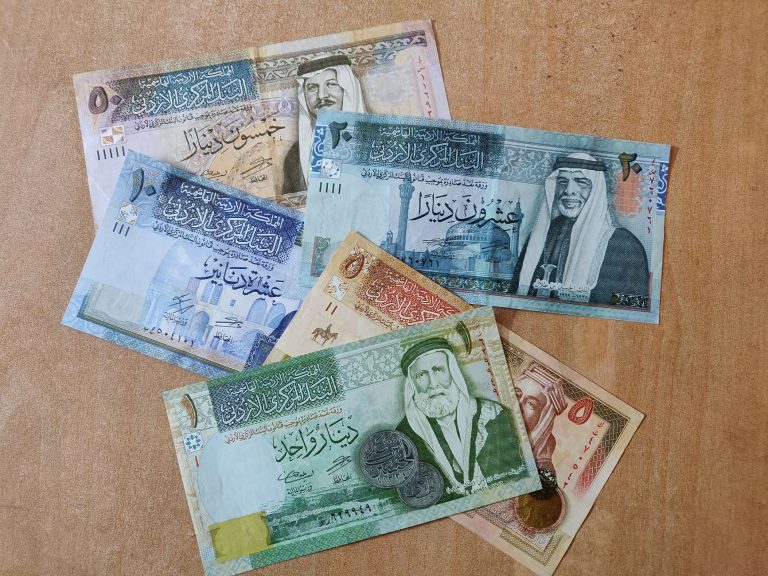
Rial dzieli się na 100 halali, choć w codziennych płatnościach turystycznych najczęściej operuje się pełnymi rialami. W obiegu znajdują się banknoty o różnych nominałach, między innymi 5, 10, 50, 100 i 500 SAR, a także banknot 20 SAR używany w określonych emisjach. Dostępne są również monety, szczególnie przydatne przy drobnych zakupach, ale ich rozpoznawanie na początku może wymagać chwili uwagi. Przy pierwszych płatnościach dobrze spokojnie sprawdzić otrzymaną resztę, zwłaszcza gdy jednocześnie korzysta się z nowych nominałów, arabskich oznaczeń i szybkiej obsługi przy kasie.
Najpraktyczniejszy sposób na orientację cenową polega na zapisaniu w telefonie aktualnego, przybliżonego kursu PLN–SAR. Nie trzeba przeliczać każdej butelki wody czy kawy na złotówki. Lepiej ustalić orientacyjne przedziały: ile w przybliżeniu stanowi 10 SAR, 50 SAR i 100 SAR, a dokładny przelicznik sprawdzać przy większych zakupach. Kurs widoczny w wyszukiwarce lub aplikacji jest orientacyjny; bank może zastosować własny kurs rozliczeniowy, a operator karty dodatkową opłatę.
Przydatna jest także aplikacja walutowa działająca w trybie offline albo zwykła notatka z przeliczeniami. Zapisz w niej nie tylko kurs, lecz także informację, że cena w SAR jest kwotą lokalną, natomiast kwota pobrana z rachunku w Polsce może być wyższa z powodu przewalutowania. To dwa różne etapy tej samej transakcji.
Jak rozumieć kwoty, podatek i rachunek w restauracji
Cena widoczna na półce, w menu, aplikacji dostawczej lub przy kasie powinna być traktowana jako punkt odniesienia, ale przy większym rachunku trzeba sprawdzić kwotę końcową. Na paragonie mogą pojawić się pozycje związane z podatkiem, obsługą, dostawą albo inną opłatą określoną przez lokal. Szczególnie w restauracji nie zakładaj automatycznie, że każda dodatkowa linia oznacza obowiązkową opłatę.
Przed przyłożeniem karty sprawdź ekran terminala. Kwota powinna być zgodna z rachunkiem i wyrażona w SAR. Jeżeli urządzenie proponuje wybór waluty, na przykład SAR albo PLN, zazwyczaj korzystniejsze jest rozliczenie w lokalnej walucie. Wybór złotówek uruchamia usługę dynamicznego przewalutowania, a kurs operatora terminala może być mniej korzystny niż kurs banku lub niezależnego operatora karty.
Przykład: menu pokazuje 80 SAR, a po doliczeniu pozycji na rachunku pojawia się 92 SAR. Sama różnica nie musi oznaczać błędu, ale trzeba sprawdzić, z czego wynika. Jeżeli terminal wyświetla natomiast 92 PLN zamiast 92 SAR, nie akceptuj transakcji bez wyjaśnienia. Poproś o ponowne ustawienie waluty albo wybierz płatność gotówką.
W restauracjach napiwek nie zawsze jest automatycznym obowiązkiem. Rachunek może zawierać dobrowolną sugestię napiwku lub osobną opłatę za obsługę. Przeczytaj pozycje przed zatwierdzeniem płatności. Gdy chcesz zostawić napiwek, najlepiej zapytać, czy można doliczyć go na terminalu, czy wygodniej przekazać gotówkę. W przypadku kilku osób płacących osobno uzgodnij wcześniej, czy lokal obsługuje dzielenie rachunku.
Gotówka w walucie obcej i wymiana pieniędzy
Euro, dolary amerykańskie czy złotówki nie powinny być traktowane jako codzienny środek płatniczy w Arabii Saudyjskiej. Niektóre hotele, organizatorzy wycieczek lub sprzedawcy nastawieni na turystów mogą przyjąć obcą walutę, ale jest to wyjątek, a nie standard. Sprzedawca może odmówić albo samodzielnie ustalić kurs, który będzie dla kupującego niekorzystny.
Do wyboru są trzy podstawowe rozwiązania:
wypłata SAR z bankomatu przy użyciu karty,
wymiana gotówki w kantorze lub innej legalnej placówce wymiany,
bezpośrednia płatność kartą w SAR i późniejsze przewalutowanie przez bank.
Wymiana dużej kwoty w pierwszym napotkanym miejscu nie zawsze ma sens. Przed transakcją sprawdź kurs, ewentualną prowizję i finalną kwotę, którą otrzymasz. Zapytaj, czy widoczna stawka dotyczy kupna czy sprzedaży waluty. Zachowaj potwierdzenie wymiany do momentu upewnienia się, że otrzymana suma się zgadza.
Najczęściej praktycznym rozwiązaniem jest połączenie karty i niewielkiej ilości gotówki. Nie ma potrzeby noszenia całego budżetu w banknotach. Większe wydatki, takie jak hotel, zakupy w galerii czy wynajem samochodu, można zwykle rozliczyć bezgotówkowo, a gotówkę przeznaczyć na drobne i awaryjne sytuacje.
Co sprawdzić przed pierwszą płatnością w SAR
Czy aplikacja banku pokazuje transakcję rozliczoną w SAR.
Czy karta nie ma wyłączonych płatności zagranicznych lub transakcji zbliżeniowych.
Czy terminal nie proponuje automatycznie przewalutowania na PLN.
Czy cena na rachunku, ekranie terminala i w aplikacji dotyczy tej samej usługi.
Czy masz zapisany orientacyjny kurs PLN–SAR.
2. Ułóż strategię płatności: karta, telefon i zapas gotówki
Karta jako podstawowe rozwiązanie
Karty płatnicze w Arabii Saudyjskiej są powszechnie używane w hotelach, supermarketach, galeriach, restauracjach, aptekach, wypożyczalniach samochodów i na stacjach paliw. W dużych miastach można często zapłacić kartą również za przejazd zamówiony w aplikacji. Największą akceptację wśród zagranicznych turystów mają karty Visa i Mastercard. [3]
Źródło: Pexels | Autor: Currency Universe
Akceptacja nie zależy jednak wyłącznie od logo na karcie. Znaczenie ma operator terminala, połączenie z bankiem, rodzaj karty, ustawienia banku oraz polityka konkretnego punktu. Terminal może przyjmować płatności zbliżeniowe, ale wymagać włożenia karty przy wyższej kwocie. Innym razem płatność telefonem zostanie odrzucona, podczas gdy fizyczna karta zadziała bez problemu. [4]
Karta debetowa zwykle wystarcza do codziennych zakupów, płacenia w restauracji czy tankowania. Karta kredytowa może być wygodniejsza przy preautoryzacji, czyli czasowej blokadzie środków w hotelu, wypożyczalni samochodów albo przy rezerwacji usług. Nie jest to zawsze wymóg, ale część firm preferuje kartę kredytową, ponieważ łatwiej zabezpieczyć nią kaucję.
Przed wyjazdem sprawdź, czy bank pozwala na czasowe zwiększenie limitu transakcji zagranicznych. Nie ustawiaj jednak bardzo wysokiego limitu bez potrzeby. Lepsza jest kwota dopasowana do planowanych wydatków i możliwość jej zmiany w aplikacji. Przy większej rezerwacji upewnij się również, czy hotel nie pobierze osobno opłaty za pobyt i depozytu.
Płatności zbliżeniowe i portfele mobilne
Płatność telefonem lub zegarkiem jest wygodna w nowoczesnych punktach sprzedaży. Przyspiesza zakupy i ogranicza konieczność wyjmowania portfela w zatłoczonym miejscu. Przed wyjazdem dodaj kartę do używanego portfela mobilnego, wykonaj testową płatność w Polsce i zaktualizuj system telefonu oraz aplikację bankową.
Przygotowania najlepiej wykonać etapami:
Krok 1: dodaj główną kartę do portfela mobilnego i sprawdź, czy została prawidłowo zweryfikowana.
Krok 2: ustaw blokadę ekranu, kod PIN lub biometrię; bez zabezpieczenia telefon może nie pozwolić na płatność.
Krok 3: sprawdź, czy możesz zatwierdzić transakcję bez dostępu do polskiej sieci komórkowej.
Krok 4: zabierz fizyczną kartę, ponieważ telefon może się rozładować, zgubić zasięg albo zostać uszkodzony.
Nie każda płatność mobilna wymaga aktywnego internetu w momencie zbliżenia telefonu do terminala, ale telefon musi mieć prawidłowo skonfigurowany portfel i dostęp do odpowiednich danych bezpieczeństwa. Nie testuj tego pierwszy raz przy kasie na lotnisku. Sprawdź działanie jeszcze przed wylotem i miej alternatywną metodę płatności.
Ile gotówki mieć przy sobie
Nie istnieje jedna idealna kwota dla każdego podróżnego. Innej ilości potrzebuje osoba spędzająca cały pobyt w hotelu i galeriach, a innej ktoś korzystający z bazarów, lokalnych stoisk i małych punktów usługowych. Sensowny jest mały dzienny zapas SAR oraz dodatkowa rezerwa przechowywana osobno.
Gotówka przydaje się między innymi na:
drobne zakupy w małych sklepach,
lokalne przekąski i napoje,
bazary oraz stoiska, które nie mają terminala,
napiwki, jeżeli zdecydujesz się je zostawić,
awaryjny przejazd lub płatność przy niedziałającym terminalu,
toalety, szatnie albo drobne usługi, jeśli wymagają monet lub banknotów.
Nie trzymaj całej gotówki w jednym portfelu. Część możesz mieć przy sobie, część w bezpiecznym miejscu w hotelu, a niewielką rezerwę w osobnej przegródce. Banknoty o niższych nominałach są bardziej praktyczne niż jeden duży banknot przy zakupie taniego produktu. Sprzedawca może nie mieć odpowiedniej reszty, a rozmiana dużego nominału bywa trudniejsza w małym punkcie.
Co sprawdzić przed opuszczeniem Polski
Czy główna i zapasowa karta działają za granicą.
Czy główna i zapasowa karta działają za granicą.
Czy znasz numery kontaktowe do banku i wiesz, jak zastrzec kartę.
Czy masz ustawione powiadomienia o każdej transakcji i wypłacie.
Czy limity płatności oraz wypłat odpowiadają planowanym wydatkom.
Czy masz zapisane dane do bankowości elektronicznej i działanie aplikacji bez polskiego numeru telefonu.
Czy zapasowa karta nie jest przechowywana razem z główną.
Czy znasz kod PIN do każdej karty i nie zapisałeś go na karcie ani w portfelu.
Warto także sprawdzić, czy bank nie wymaga dodatkowego potwierdzenia logowania przy zmianie ustawień karty. Jeżeli kod autoryzacyjny przychodzi SMS-em, upewnij się, że polski numer będzie działał w roamingu. Dobrym rozwiązaniem jest zapisanie numeru infolinii banku w telefonie oraz w bezpiecznej, offline’owej notatce.
Wypłata SAR z bankomatu
Bankomatu szukaj przede wszystkim przy oddziale banku, w galerii handlowej, na lotnisku, w większym hotelu lub w dobrze oświetlonym miejscu. Przed użyciem sprawdź, czy urządzenie wygląda na nienaruszone i czy nie ma podejrzanych nakładek na czytniku karty lub klawiaturze. Jeżeli cokolwiek wzbudza wątpliwości, wybierz inny bankomat.
Wypłatę najlepiej wykonać w kilku prostych krokach:
Włóż kartę albo skorzystaj ze zbliżeniowej funkcji bankomatu, jeśli urządzenie ją obsługuje.
Wybierz język angielski, jeżeli arabski interfejs jest dla Ciebie nieczytelny.
Wprowadź PIN, zasłaniając klawiaturę dłonią.
Wybierz kwotę wypłaty w SAR i sprawdź, czy bankomat nie dodaje osobnej opłaty.
Jeżeli pojawi się propozycja przewalutowania na PLN, odrzuć ją i wybierz rozliczenie w SAR.
Odbierz kartę, gotówkę i potwierdzenie, a następnie sprawdź transakcję w aplikacji banku.
Niektóre bankomaty najpierw wydają kartę, a dopiero później banknoty. Nie odchodź od urządzenia, dopóki nie masz wszystkich elementów transakcji. Jeśli bankomat zatrzyma kartę, nie przyjmuj pomocy od przypadkowych osób. Skontaktuj się z bankiem, którego logo znajduje się na urządzeniu, oraz ze swoim bankiem wydającym kartę.
Limity i opłaty przy wypłacie
Na koszt wypłaty SAR mogą składać się trzy elementy: opłata banku wydającego kartę, prowizja operatora bankomatu oraz koszt przewalutowania. Informacja o opłacie lokalnej powinna pojawić się przed zatwierdzeniem transakcji. Jeżeli kwota jest niejasna albo zaskakująco wysoka, anuluj operację i sprawdź inny bankomat.
Nie wybieraj automatycznie maksymalnej dostępnej kwoty. Większa wypłata oznacza więcej gotówki do przechowywania i może przekroczyć dzienny limit banku. Z drugiej strony bardzo mała wypłata wykonywana wielokrotnie może generować niepotrzebne opłaty. Rozsądna kwota powinna odpowiadać planowi na najbliższe dni i możliwości bezpiecznego przechowania pieniędzy.
Źródło: Pexels | Autor: Elise
Przykładowo bankomat może wyświetlić komunikat o wypłacie 500 SAR oraz dodatkowej prowizji operatora. Zanim zatwierdzisz operację, sprawdź, czy podana opłata jest akceptowalna. Jeżeli urządzenie pyta o zgodę na przewalutowanie i pokazuje kwotę w złotówkach, wybierz opcję obciążenia rachunku w SAR. Wtedy przewalutowanie zostanie wykonane przez bank lub operatora karty, zgodnie z warunkami Twojego rachunku.
Bezpieczeństwo podczas korzystania z bankomatu
Wypłacaj pieniądze w dzień albo w miejscu, w którym są inni klienci i działają kamery.
Nie pokazuj banknotów bezpośrednio przy bankomacie i schowaj je przed odejściem.
Nie pozwalaj obcej osobie „pomagać” przy wpisywaniu PIN-u.
Nie korzystaj z urządzenia, jeśli klawiatura, czytnik lub obudowa wyglądają na uszkodzone.
Zachowaj potwierdzenie do czasu sprawdzenia, czy kwota w aplikacji bankowej się zgadza.
Po wypłacie rozdziel gotówkę na mniejsze części. Nie wkładaj całej kwoty do łatwo dostępnej kieszeni ani do tylnej kieszeni spodni. Przy przemieszczaniu się po zatłoczonych miejscach miej przy sobie tylko dzienny zapas, a resztę przechowuj oddzielnie.
Co zrobić, gdy płatność zostanie odrzucona
Odrzucona transakcja nie zawsze oznacza brak pieniędzy na rachunku. Przyczyną może być chwilowy problem z połączeniem terminala, wyłączone płatności zagraniczne, przekroczony limit, blokada bezpieczeństwa albo niezgodność między kartą a typem transakcji. Nie ponawiaj płatności wiele razy bez sprawdzenia aplikacji banku, ponieważ mogą powstać czasowe blokady.
Najpierw sprawdź komunikat na terminalu i zapytaj obsługę, czy można wykonać transakcję ponownie. Następnie spróbuj innej metody:
zamiast telefonu użyj fizycznej karty,
włóż kartę do terminala, jeśli zbliżenie nie działa,
wybierz inną kartę,
zapłać gotówką,
poproś o sprawdzenie połączenia terminala lub użycie innego urządzenia.
Jeżeli aplikacja bankowa pokazuje odrzuconą transakcję, zwykle nie doszło do obciążenia rachunku, ale warto obserwować historię przez kilka godzin. Gdy pojawi się blokada środków mimo nieudanej płatności, zachowaj potwierdzenie i skontaktuj się z bankiem. Nie zgadzaj się na ponowne obciążenie, dopóki nie wyjaśnisz, czy pierwsza próba została zaksięgowana.
Zapasowa karta i rozdzielenie środków
Zapasowa karta powinna być aktywna, ale nie powinna leżeć w tym samym portfelu co karta główna. Jeśli zgubisz portfel, stracisz obie możliwości płatności naraz. Kartę rezerwową trzymaj w zamkniętym bagażu, sejfie hotelowym albo innej bezpiecznej lokalizacji. Nie zapisuj razem z nią PIN-u.
Podobnie rozdziel dostęp do pieniędzy. Część środków może znajdować się na rachunku powiązanym z kartą używaną na co dzień, a rezerwa na drugim rachunku lub drugiej karcie. Takie rozwiązanie ogranicza skutki kradzieży, zagubienia telefonu albo czasowej blokady jednej karty.
Przed wyjazdem zapisz w bezpiecznym miejscu instrukcję: jak zastrzec kartę, jak skontaktować się z bankiem i gdzie znaleźć dane zapasowej karty. W razie problemu nie podawaj nikomu kodów jednorazowych, haseł ani pełnych danych logowania. Bank nie powinien prosić o przekazanie takich informacji przez przypadkowy telefon lub wiadomość.
Krótka procedura awaryjna
Jeżeli jednocześnie nie działa karta i nie możesz wypłacić gotówki, zachowaj spokój i przejdź przez kolejne możliwości. Sprawdź, czy telefon ma zasięg i dostęp do aplikacji bankowej, skontaktuj się z bankiem, a następnie użyj drugiej karty albo poproś hotel o pomoc w znalezieniu bezpiecznego bankomatu. Nie przekazuj karty pracownikowi punktu sprzedaży poza zasięgiem wzroku.
Na najbliższe godziny przydatne może być także rozliczenie rachunku przez osobę towarzyszącą, jeśli podróżujesz w grupie. Zapisz wtedy kwotę i rozlicz ją później, zamiast korzystać z nieznanych pośredników lub przyjmować niekorzystne przewalutowanie. Najważniejsze jest utrzymanie dostępu przynajmniej do jednej karty, telefonu z bankowością oraz niewielkiej rezerwy SAR.
3. Dopasuj sposób płatności do planu dnia
Najwygodniejsza metoda płatności może zmieniać się w ciągu dnia. Inaczej przygotujesz się do zakupów w centrum handlowym, inaczej do wyjścia na bazar, a jeszcze inaczej do przejazdu poza dużym miastem. Zamiast nosić przy sobie cały dostępny budżet, zaplanuj płatności według miejsc, które odwiedzisz.
Przed wyjściem sprawdź, czego możesz potrzebować
Na dzień spędzany w galeriach i restauracjach wystarczy karta oraz niewielka kwota SAR.
Przy wycieczce na bazar lub do mniejszych punktów usługowych przydadzą się banknoty o niższych nominałach.
Podczas dłuższego przejazdu warto mieć gotówkę na nieplanowany zakup albo zmianę trasy.
Jeśli podróżujesz z innymi osobami, ustal wcześniej, kto płaci za wspólne wydatki i jak będziecie je rozliczać.
Przykładowo przed wyjściem na cały dzień możesz zabrać kartę główną, telefon oraz ograniczoną kwotę gotówki. Większą rezerwę zostaw w bezpiecznym miejscu. Dzięki temu zgubienie portfela nie oznacza utraty wszystkich środków przeznaczonych na pobyt.
Kontroluj rachunki i potwierdzenia
Po większej płatności warto od razu sprawdzić kwotę na terminalu, a po zakupie zachować paragon lub potwierdzenie w aplikacji. Ma to znaczenie zwłaszcza wtedy, gdy tego samego dnia wykonujesz wiele transakcji albo korzystasz z kilku kart. Łatwiej zauważysz wtedy podwójne obciążenie, błędnie naliczoną kwotę lub płatność, której nie rozpoznajesz.
Przy wspólnym rachunku zapisz, jaka część wydatku przypada na Ciebie. Nie opieraj się wyłącznie na pamięci, szczególnie gdy rachunek obejmuje kilka osób, dodatkowe usługi lub opłaty doliczone poza ceną podstawową.
Nie wymieniaj pieniędzy bez konkretnej potrzeby
Gotówkę warto zdobywać stopniowo, zgodnie z przewidywanymi wydatkami. Zbyt duża ilość niewykorzystanych riali może oznaczać stratę przy ponownej wymianie, szczególnie jeśli kurs kupna i sprzedaży wyraźnie się różni. Przed końcem pobytu przejrzyj portfel i zdecyduj, czy pozostałe SAR wykorzystasz na zaplanowane zakupy, czy zachowasz niewielką kwotę na ostatni przejazd i wydatki na lotnisku.
Nie oddawaj banknotów ani kart do sprawdzenia osobom postronnym poza sytuacją, w której płatność odbywa się przy kasie i masz cały czas kontakt wzrokowy z kartą. Przy płatnościach internetowych i rezerwacjach korzystaj z oficjalnych stron oraz sprawdzaj, czy kwota i waluta zgadzają się z warunkami zakupu.
Prosty plan płatności na każdy dzień
Rano sprawdź, czy masz działający telefon, główną kartę i niewielki zapas gotówki.
Na miejscu płać preferowaną metodą, ale nie ujawniaj całej rezerwy pieniędzy.
Po większych transakcjach zachowaj potwierdzenie i sprawdź powiadomienie bankowe.
Wieczorem przejrzyj historię płatności oraz przygotuj środki na następny dzień.
Taki schemat nie wymaga skomplikowanych przygotowań. Pozwala jednak ograniczyć ryzyko, szybko zauważyć problem i zachować dostęp do pieniędzy nawet wtedy, gdy jedna z metod płatności chwilowo zawiedzie.